
Pariskunta otti 40 vuoden asuntolainan: ”Voimme käyttää enemmän rahaa elämiseen ja sijoittamiseen”
Lisää aiheesta
Asuntolainalle voi hakea nykyään jopa 40 vuoden laina-aikaa. Henkilörahoituksen asiantuntija kertoo, kenelle pitkä laina-aika sopii.
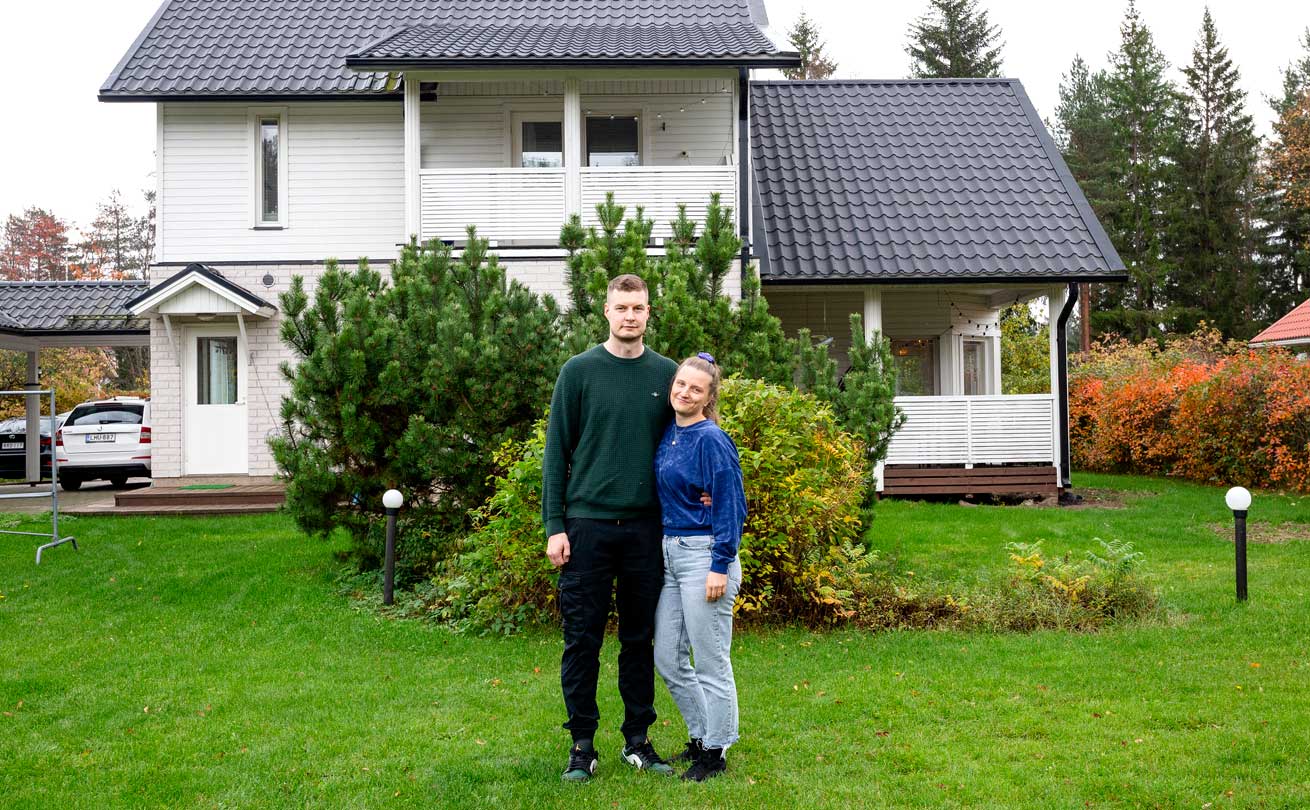
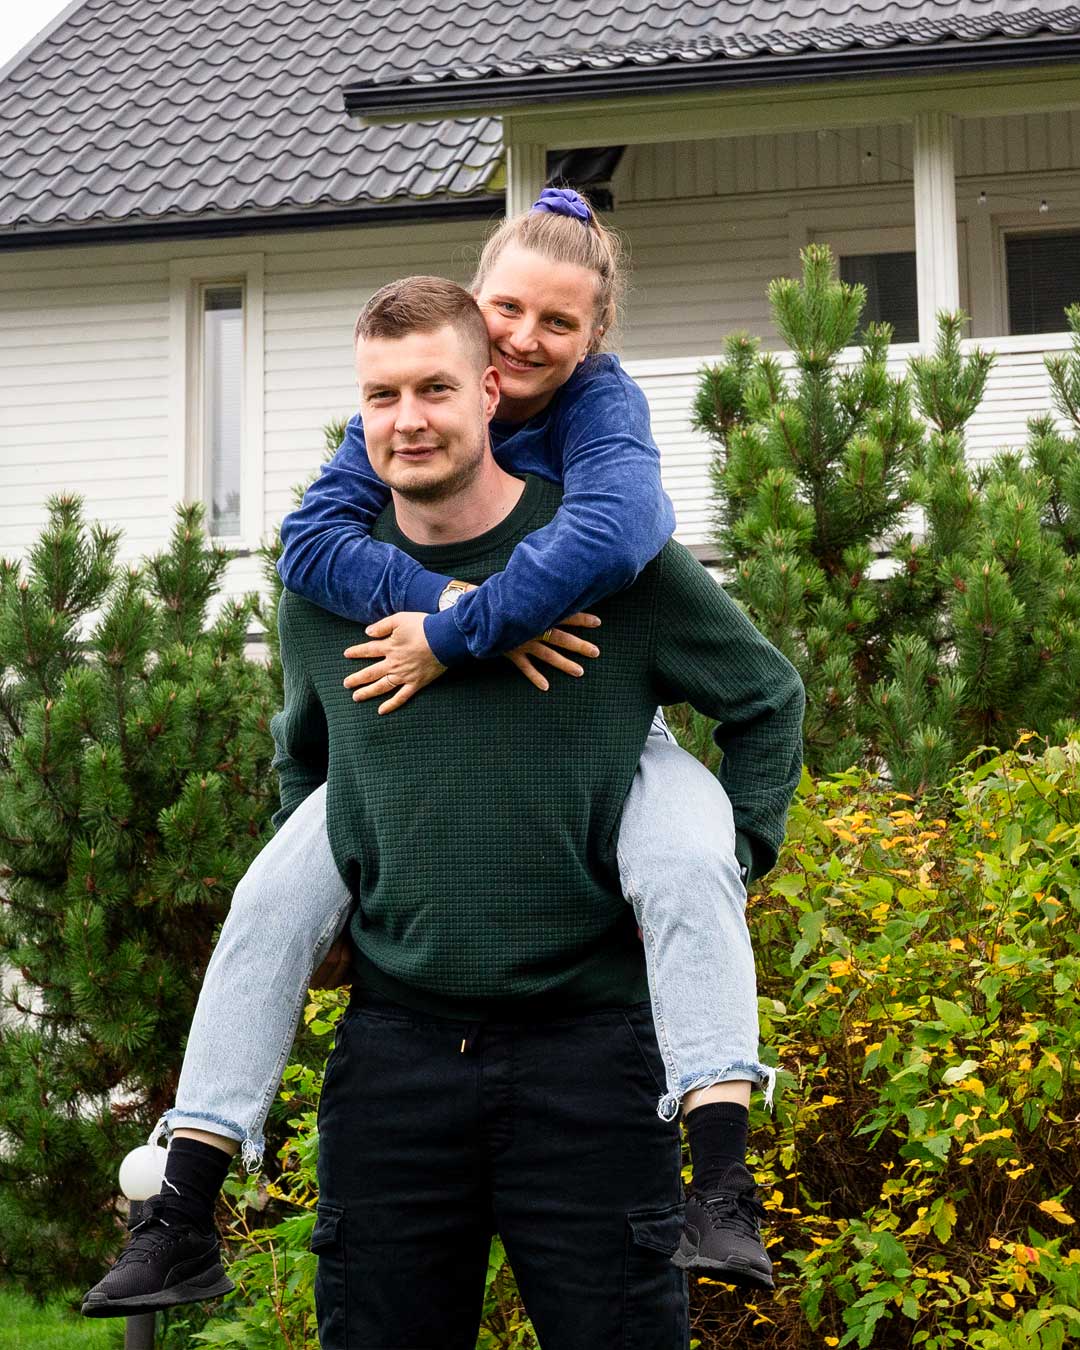
Tomi ja Laura Impiöllä oli haaveissa löytää Kempeleestä omakotitalo, jonka hinta alkaisi kakkosella – budjetti oli vajaat 300 000 euroa.
Parin vuoden ja kahdentoista asuntonäytön jälkeen he löysivät Kokkokankaan rauhalliselta asuinalueelta noin 150-neliöisen, vuonna 2001 rakennetun puutalon.
Ostopäätökseen vaikuttivat talon hyvä sijainti palvelujen lähellä sekä oma, 1300 neliön tontti.
Impiöt asuivat aiemmin yhdessä vuokralla. Molemmat olivat myös aikanaan ostaneet kerrostaloasunnon ja pistäneet sen vuokralle. He eivät halunneet myydä asuntojaan, koska niistä kertyi vuokratuottoja ja markkinatilanne oli huono.
– Olimme seuranneet Ruotsin asunto- ja lainamarkkinaa, ja siellä pitkän laina-ajan saaminen oli ollut mahdollista jo aiemmin. Tiesimme, että lakimuutos oli tullut voimaan myös Suomessa, Tomi Impiö sanoo.
Pitkä laina-aika houkutti kolmikymppistä pariskuntaa, sillä se merkitsisi pienempiä asumiskuluja.
Tomi työskentelee teollisuudessa ja Laura sosiaalialalla. He halusivat varautua taloudellisesti työttömyyteen sekä määräaikaisten ja epävakaiden työsuhteiden yleistymiseen.
Pariskunta laski, kuinka suuri kuukausilyhennys olisi 25 vuoden ja 40 vuoden lainassa. Laskelman perusteella 40 vuoden laina tuntui järkevämmältä vaihtoehdolta.
– Kuukausittain käteen jää satasia enemmän kuin 25 vuoden lainassa. Sen myötä arjessa on enemmän joustavuutta, Laura sanoo.
Pitkä laina-aika houkutteli myös siksi, että he halusivat varautua asumiskustannusten, kuten omakotitalon sähkölaskujen, kasvamiseen.
Enemmän rahaa sijoittamiseen
40 vuoden lainan hakeminen pankista sujui mutkattomasti. Neuvotteluissa käytiin tarkasti läpi, miten suuria korkoja pitkä laina-aika tarkoittaa.
OP Pohjolan henkilöasiakasrahoituksen asiantuntija Lotta Hietanen huomauttaa, että kokonaiskorkokulut kasvavat laina-ajan pidentyessä.
– Olemme huomanneet, että asiakkaat ovat olleet kiinnostuneempia 30 vuoden laina-ajasta, joka tuo jo joustoa kuukausimenoihin, mutta koko laina-ajan korkokulut eivät kasva niin suuriksi kuin 40 vuoden lainassa, hän lisää.
Impiöillä ei ollut ennakkoluuloja pitkää laina-aikaa kohtaan eivätkä he ole katuneet sen valitsemista. Korkokulutkaan eivät haittaa heitä. Parasta on se, että asumiskustannukset tuntuvat kohtuullisilta omaan tulotasoon nähden.
– Suosittelen pidemmän lainan hakemista kaikille, Tomi sanoo.
Pariskunta sijoittaa osan rahoista, jotka säästyvät lainalyhennyksien kuukausieristä.
– Pystymme sijoittamaan nyt enemmän kuin silloin jos olisimme ottaneet 25 vuoden lainan. Lisäksi meitä hyödyttää se, että inflaatio syö asuntolainaa pitkällä aikavälillä, Tomi lisää.
Kenelle pitkä laina-aika sopii?
OP Pohjolan Hietasen mukaan pitkä laina-aika soveltuu Tomin ja Lauran kaltaisille ihmisille, jotka haluavat hieman joustoa talouteensa ja aikovat esimerkiksi sijoittaa asuntolainan rinnalla kuukausittain.
– Säästäminen ja sijoittaminen eri kohteisiin auttaa hajauttamaan varallisuutta, jota toki kertyy myös omistusasunnon lainaa maksamalla, Hietanen lisää.
Pitkä laina-aika voi tuoda joustoa erilaisiin elämäntilanteisiin ja helpottaa esimerkiksi ensiasunnon ostamista, kun rahaa on käytettävissä vähemmän kuin myöhemmin elämässä.
Sellaiselle ihmiselle, jolle on tärkeintä maksaa laina mahdollisimman nopeasti pois ja minimoida korkokulut, pitkä laina-aika ei sen sijaan sovi.
Hietanen muistuttaa, että pankkien luotonmyöntökriteerit eivät ole laina-aikojen pidentymisen myötä muuttuneet, vaan asiakkaan maksukykyä arvioidaan entiseen tapaan. Pidempi laina-aika ei myöskään ole keino hoitaa taloudellisia vaikeuksia.
– Se on uusi asuntolainavaihtoehto, mutta ei keino saada suurempaa lainaa.
Pankki arvioi lainapäätöstä tehdessään aina asiakkaan kokonaistilanteen: tulot, menot, varallisuuden, vakuudet, jäljellä olevan lainamäärän sekä tulevaisuudennäkymät.
Tomi ja Laura ovat laskeneet, että he ovat saaneet maksettua lainansa pois 73- ja 75-vuotiaina. He eivät kuitenkaan usko, että asuisivat nykyisessä kodissaan enää tuolloin.
Juuri nyt he viihtyvät siellä erinomaisesti. Talo on hyvässä kunnossa, joten remonttejakaan ei ole näköpiirissä. Ensi kesänä he aikoivat aloittaa hiljalleen terassin laajentamisen, mutta muita kotiin liittyviä suunnitelmia ei ole.
– Asutaan tässä nyt ihan rauhassa, Laura sanoo.
Laskuri avuksi ensiasunnon ostamisen suunnitteluun
Asuntolainan kuukausierälaskurilla voit arvioida sinulle sopivan kuukausierän. Voit myös testata, kuinka paljon nykyinen vuokrasi lyhentäisi oman kodin asuntolainaa.

Pohditko asunnon myyntiä?
Pyydä OP Kodin kiinteistönvälityksen asiantuntija arvioimaan asuntosi. Teemme asunnostasi hinta-arvion ja myyntisuunnitelman.