
Lokakuun 2026 sijoitusnäkemys: Myötätuulessa luovien
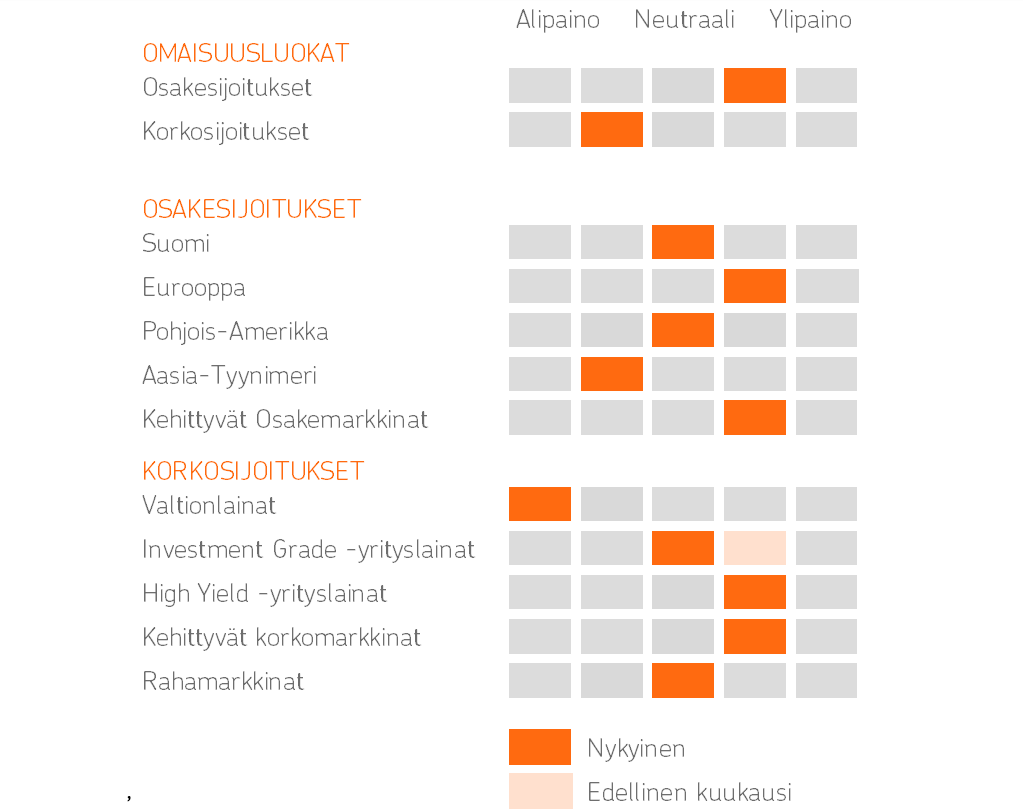
Talous- ja tulosmyötätuuli siivittävät osakkeita edelleen, joten lisäsimme hieman osakeylipainoamme.
Syyskuu on historiassa ollut keskimääräistä vaisumpi kuukausi. Mennyt ei ole tae tulevasta, ja niinpä pessimisti joutui taas pettymään, sillä monien toivomaa osakkeiden korjausliikettä ei tullutkaan.
Uutiset öljystä, koroista ja tekoälystä puhuttivat ja saivat markkinat joinain päivinä selvään laskuunkin, mutta laskut kurottiin umpeen seuraavien päivien nousun aikana.
Maailman osakkeet jäivät syyskuussa euroissa prosentin plussalle. Valuutalla oli osuutensa tuotoissa, sillä ilman euron heikkenemistä tuotot olisivat olleet hieman miinuksella.
Korkomarkkinoilla sen sijaan nähtiin isompaa liikettä. Korkea öljyn hinta, keskuspankkien koronnostot ja huolet laajenevasta velkaantumisesta nostivat korkoja maailmalla painaen joukkolainamarkkinoiden tuotot miinukselle.
Vahvaa ja laaja-alaista
Maailman talouden näkymät ovat pysyneet kirkkaina. Tuoreimmat uutiset niin maailmalta kuin Suomestakin ovat kertoneet talouskasvun pirteydestä. Hyvää taloudessa on se, että kasvu ei tule vain yhdestä lähteestä vaan se on laaja-alaista.
Palvelut ovat maailmalla vetäneet jo pidempään, mutta nyt teollisuuskin on, osittain tekoälybuumin saattelemana, herännyt alhostaan, ja etenee kovilla kierroksilla. Kun talous ei ole vain yhden kortin varassa, on sen riskien sietokykyisyys parempi.
Yritysten vuoden kolmannen neljänneksen tuloskausi käynnistyy lokakuussa, ja sieltä on luvassa lisää hyviä uutisia osakesijoittajille. Yritysten tulokset ovat kasvaneet Yhdysvaltain vedolla koko vuoden alun, eikä kasvukäännettä ole näkyvissä.
Vuoden toisella neljänneksellä kasvu oli USA:ssa peräti 50 prosenttia, mutta tuota poikkeuslukemaa selitti osaltaan tekoäly-yhtiöistä tehdyt poikkeukselliset arvon ylöskirjaukset. Ilman niitäkin kasvuvauhti olisi kuitenkin ollut kova, kuten muuallakin maailmalla.
Q3-tuloskaudelta odotetaan S&P 500 -yhtiöiltä 30 prosentin kasvua. Samoin kuin koko vuodelta 2026. Kasvua vetävät IT-sektori ja muut tekoälystä hyötyvät yhtiöt sekä energiasektori, joka tahkoaa rahaa Iranin sodan nostettua öljyn hintaa.
Kaikkien osakesektorien tulokset ovat kuitenkin kasvussa. Kuva on pitkälti samanlainen muuallakin maailmalla, eli tulokset kasvavat talouden myötävedessä kovaa kyytiä.
Lisää osakepainoa
Olemme jo pitkään uskoneet osakenousuun. Osakkeet ovat olleet viime vuoden keväästä asti ylipainossa OP Varainhoidon salkuissa, mikä onkin ollut erittäin kannattavaa. OP Varainhoidon sijoitussalkut ovat tuottaneet erinomaisesti.
Uskomme, että hyvä kasvu siivittää osakkeita jatkossakin, joten käytimme syyskuun lopussa osakemarkkinoiden vaisuutta hyväksemme ja lisäsimme hieman osakeylipainojamme.
Osakemarkkinoista suosikkeinamme jatkavat kehittyvien markkinoiden ja Euroopan osakkeet.
Osakkeiden arvostuskertoimet ovat yleisesti laskeneet maailmalla, sillä tulokset ovat kasvaneet vielä nopeammin kuin osakekurssit. Kehittyvillä markkinoilla ja Euroopassa arvostukset ovat painuneet, ja kasvu on paranemassa, joten lisänousulle on tilaa.
Ilonpilaajat?
Osakemyötätuulen keskelle on ilmestynyt myös karikoita, jotka voisivat pahimmillaan uhata nousua. Jo seitsemän kuukauden pituiseksi venynyt ”Trumpin neljän viikon” sota Iranissa pitää öljyn hintaa ylhäällä. Lisäksi öljyn jalostuskapasiteetin tuhoutuminen niin Lähi-idässä kuin Venäjällä on nostanut polttoaineiden hintoja.
Toistaiseksi talousvaikutukset ovat olleet rajallisia, mutta tilanteen pitkittyessä hinnan nousu leviää muihin tuotteisiin esimerkiksi kuljetuskustannusten kautta. Hyvä työllisyys maailmalla on tukenut kuluttajaa, mutta jatkuva hinnannousu söisi lopulta kulutusvaraa.
Öljyn hinnannousu on johtanut myös nouseviin korkoihin. Sekä Euroopan että Yhdysvaltain keskuspankit nostivat korkoja syyskuussa saadakseen inflaatiota kuriin. Samaan aikaan myös pitkät korot ovat nousseet.
Pitkien korkojen nousun taustalla on myönteisiä asioita, kuten talouskasvuodotusten paraneminen, mutta myös jatkuvasta velkaantumisesta ja hintanäkymien epävarmuudesta johtuvaa riskilisien kasvua.
Korkojen nousun vaikutus talouteen ja osakemarkkinoille on toistaiseksi ollut vähäinen. Sen enempää valtioiden kuin tekoälyjättien voimakas lainarahan hakeminen ei ole helposti korkotasosta riippuvaa.
Kolmas haaste voi tulla markkinoiden viime vuosien kovimmasta nousuajurista, eli tekoäly-yhtiöistä. Huuma on kuuma, ja rahaa sataa niin yrityksiin kuin niiden investointeihin. Riskinä on kuitenkin vauhtihuuma. Onneksi markkinoilla on jo merkkejä terveestä etenemisen kyseenalaistamisesta.
Vaikka pääosin nousu on jatkunut, on näkynyt myös pettymyksiä ja kasvun uudelleen arviointia. Kaikki eivät voi olla vain massiivisia voittajia.
Tekoäly etenee ja etenemispolku muuttuu. Välillä mutkia tulee matkaan ja ylilyöntejä korjataan, joten kannattaa varautua siihen, että tekoäly keikuttaa markkinoita jatkossa.
IG-yrityslainat neutraaliin
Korkosijoituksissa teimme allokaatiomuutoksen, kun laskimme salkuissamme ylipainossa olleet vakavaraiset IG-yrityslainat neutraalipainoon. Yritysriskiä otamme ennemmin osakemarkkinoilla kuin yrityslainoissa, sillä osakkeissa tuottomahdollisuudet ovat paremmat.
Valtionlainat ovat jo pitkään olleet voimakkaassa alipainossa salkuissamme, mikä onkin ollut oikea näkemys. Nyt siirsimme yrityslainoista vapautuneet varat kuitenkin valtionlainoihin, joiden korot ovat nousseet selvästi.
Valtionlainat tasapainottavat salkkujemme riskejä, jos osakemarkkinoille iskisikin syysmyrskyjä.
OP Varainhoidon sijoitusnäkemys lokakuussa 2026
Katso kuukauden sijoitusnäkemys alle 2 minuutissa
Vastuunrajoitus
OP Varainhoito Oy (jäljempänä ”OP Varainhoito”) on OP Pohjolaan kuuluva sijoituspalveluyritys. Tämä OP Varainhoidon laatima materiaali on yleistä markkinainformaatiota ja markkinointimateriaalia, joka ei täytä riippumattoman sijoitustutkimuksen edellytyksiä, johon ei sovelleta kieltoja, jotka koskevat sijoitustutkimuksen levittämistä edeltävää kaupankäyntiä. OP Pohjolassa riippumatonta sijoitustutkimusta tuottaa OP Yrityspankki Oyj. Esitys perustuu julkisiin lähteisiin ja informaatioon, joita OP Varainhoito pitää luotettavana. Tämä ei kuitenkaan sulje pois mahdollisuutta, että esitetyt tiedot eivät kaikilta osin olisi täydellisiä ja virheettömiä. OP Varainhoito tai sen palveluksessa oleva henkilökunta eivät vastaa esityksen perusteella tehtyjen sijoituspäätösten taloudellisesta tuloksesta tai muista vahingoista, joita esityksestä saadun informaation käytöstä mahdollisesti aiheutuu. Tätä esitystä ei tule pitää sijoitusneuvona, tarjouksena ostaa tai merkitä mitään arvopapereita, eikä kehotuksena yksittäisen sijoituksen toteuttamiseen.
Kirjoittaja Lippo Suominen on OP Pohjolan päästrategi. Lippo on toiminut sijoitusmarkkinoilla salkunhoitajana ja päästrategina eri vakuutusyhtiöissä ja pankeissa vuodesta 1998.
Lisää aiheesta
Aiemmat kirjoitukset
- Syyskuun 2026 sijoitusnäkemys: Kasvua ja korkoja
- Elokuun 2026 sijoitusnäkemys: Vielä on kesää jäljellä
- Kesäkuun 2026 sijoitusnäkemys: Tekoälyn ja tulosten voimalla
- Toukokuun 2026 sijoitusnäkemys: Huonoja ja erinomaisia uutisia
- Huhtikuun 2026 sijoitusnäkemys: Talouskone kaipaa öljyä rattaisiinsa