
Marraskuun 2027 sijoitusnäkemys: Edessä jälleen hyvä osakevuosi?
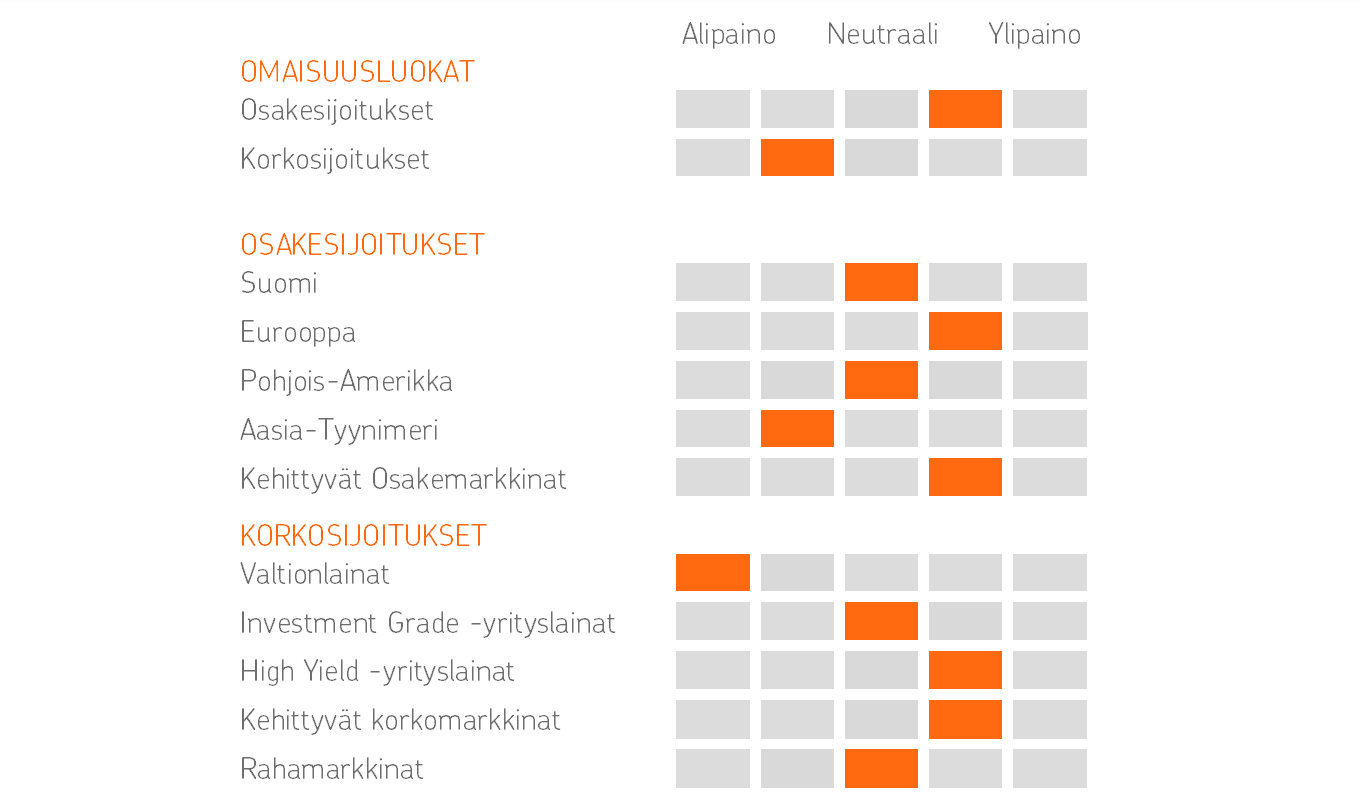
Jälleen yksi hyvä osakevuosi on kääntynyt loppusuoralle ja sijoittajien katseet siirtyvät seuraavaan vuoteen. Odotamme osakkeiden pärjäävän myös jatkossa, ja siksi osakkeet jatkavat jo 1,5 vuotta kestäneessä hyvin tuottaneessa ylipainossa salkuissamme.
Osakemarkkinoiden normaali olotila on nousu, kun maailman talous ja yritysten tulokset kasvavat ajan mittaan. Silti sijoittajat käyttävät paljon aikaa ja vaivaa markkinalaskujen pohdintaan.
Lokakuussa ja marraskuun alussa osakemarkkinoilla on huolestuttu alkuvuoden tähtien eli tekoälyosakkeiden näkymistä. Tekoälyinto ja -kasvu ovat olleet kovia, mutta nyt on pohdittu, onko riski vauhtisokeudesta kasvanut.
Viimeisin käynnistin keskustelulle on ollut Yhdysvaltain vaalit marraskuun alussa. Perinteisesti vaalien jälkeen osakkeet ovat olleet nousussa, kun poliittinen epävarmuus on vähentynyt. Tällä kertaa vaaleista löydettiin myös huolenaiheita.
Demokraatit voittivat sekä valtakunnallisesti että osavaltiotasolla, ja nyt pohditaan, aletaanko datakeskusten rakentamista rajoittaa nimenomaan osavaltiotasolla jatkossa, mikä hyydyttäisi tekoälyn riemukulkua.
Jonkinlaista jarrutusta tekoälyinvestointien ympärillä voi hyvin olla luvassa. Se on kuitenkin tervettäkin ja estää isompia ongelmia pidemmällä tähtäimellä.
Tekoälyn voittokulku jatkuu ajoittaisista käänteistä huolimatta, eikä kenenkään etu ole hyydyttää kasvua kokonaan. Siten markkinoiden viime viikkojen tekoälyvetoinen korjaus tuskin on merkki pysyvästä käänteestä vaan ennemminkin kovan nousun jälkeisestä odotusten tarkistuksesta.
Tästä kertoo myös se, että iso osa tekno-osakkeista vapautuneista rahoista on siirretty muihin, perinteisempiin osakkeisiin, jotka pärjäsivätkin lokakuussa hyvin. Sijoitussalkkujemme laaja hajauttaminen onkin jälleen toiminut ja hyvin isoimmilta takaiskuilta.
Hyvä kasvupohja uuteen vuoteen
Viime viikkojen markkinaheilunta on hyvä muistutus markkinoiden yllätyksellisyydestä. Nyt sijoitusvuosi on jo kääntymässä loppusuoralle ja sijoittajien ajatukset siirtyvät pikkuhiljaa uuteen vuoteen 2027.
Mikä silloin heiluttaa markkinoita ja vieläkö osaketuotoille on tilaa? Vai pitäisikö varat siirtää korkomarkkinoille tai vaihtoehtoisiin sijoituksiin?
OP Varainhoidossa pysähdytään syksyisin arvioimaan tulevan vuoden näkymiä, markkinaheiluttajia ja tuottoskenaarioita. Lokakuun lopulla julkaistiin tuoreimmat ennusteet, joita käytetään myös salkkupainotusten pohjana. Uhkakuvia ja myönteisiä yllättäjiä löytyy aina, mutta tälläkin kertaa lähtökohdat uuteen vuoteen ovat lupaavat.
Markkinakehityksen tärkein tekijä on talous ja sen näkymät. Talouden kasvukuva on hyvä. Haasteista huolimatta talous on porskuttanut hyvin tänäkin vuonna, ja pohja ensi vuoteen on kunnossa.
Talouskasvun parhaita puolia tällä hetkellä on kasvun laaja-alaistuminen niin ympäri maailman kuin eri sektoreillekin sekä kulutuksen ja investointien kasvaessa. Laaja-alaisuuden myötä yksittäiset tekijät eivät onnistu kaatamaan kasvukuvaa niin helposti. Perusskenaariomme pohjautuu globaaliin noin kolmen prosentin kasvuun.
Reilun 10 prosentin osaketuotto
Odotamme maailman osakemarkkinoiden tuottavan ensi vuonna reilut kymmenen prosenttia. Kasvu ei rajoitu maailmassa vain talouteen, vaan talouden hyvä veto pitää myös yritysten tulokset reippaassa kasvussa, mikä onkin hyvien osaketuottojen tärkeä selittäjä.
Tekoälyn jatkuva eteneminen tukee selvästi tuloskasvua, kun tuottavuus paranee laajalla säteellä. Suorat tekoäly-yhtiöt eivät ole ainoita murroksesta hyötyjiä.
Osakkeiden arvostukset ovat maltillistuneet tänä vuonna aiemmilta korkeilta tasoilta, kun yritysten tulokset ovat parantuneet vielä osakkeiden nousuakin kovempaa. Myös ensi vuonna odotamme arvostuksen jatkavan valumistaan kohti pitkän ajan keskiarvoja, mutta arvostuksesta tuleva vastatuuli on maltillinen.
Osakkeiden näkymien ollessa myönteiset pidämme osakkeet edelleenkin selvässä ylipainossa salkuissamme. Osakkeiden suosiminen on kannattanut jo pitkään ja selittääkin isoilta osin salkkujemme hyviä tuottoja.
Osakealueista parhaat näkymät ovat kehittyvillä markkinoilla, joissa tuloskasvu on voimakasta, mutta arvostus poikkeuksellisen matala. Tätä selittää sijoittajien epäilykset muutamien Aasian teknologiajättien näkymiin. Matalan arvostuksen myötä odotukset niiden suuntaan ovat kuitenkin jo vaisut. Kehittyvät osakemarkkinat ovat Euroopan osakkeiden kanssa suosikkimarkkinoitamme tällä hetkellä.
Entäs jos?
Aina, itseasiassa yleensä, asiat eivät mene niin kuin Strömsössä. Ensi vuonnakin edessä on yllätyksiä, jotka voivat joko uhata tai toisaalta piristää kasvu- ja markkinakuvaa. Myös myönteisille yllätyksille on tilaa.
Tekoälyn hyödyt eivät ole vielä suurilta osin realisoituneet, ja toisaalta kuluttajat ovat pysyneet varovaisina. Siten parhaimmillaan edessä voi olla selkeä tuottavuusloikka ja kulutusinnon kasvu, jolloin yritysten tulokset olisivat vielä nykyodotuksiakin vahvempia. Tässä ympäristössä osakkeiden tuotot voisivat hyvin nousta jopa 25-35 prosenttiin.
Toisaalta haasteitakin on luvassa. Kuluneen vuoden isoin murhe on ollut sota Iranissa, joka on inhimillisen tuhon lisäksi aiheuttanut öljyn hinnan ja sitä kautta inflaation selvän kiihtymisen. Keskuspankit ovat joutuneet vastaamaan hintojen nousuun koronnostoilla. Jos öljyn hinta pysyy ensi vuonna korkealla, tai jopa nousee ennestään, on se jossain vaiheessa ongelma talouskasvulle.
Republikaanien ja presidentti Trumpin selkeä tappio Yhdysvaltain välivaaleissa voi saada Trumpin ajamaan rauhaa Iraniin entistä kovemmin, tai sitten ei.
Trumpin arvaamattomuus ei ole loppunut, mutta hyvä uutinen kongressin muuttumisesta demokraattienemmistöiseksi on, että presidentillä on nyt vastavoima, joka voi toimillaan paimentaa ja rajoittaa Trumpin toimia toisin kuin republikaanivetoinen kongressi teki viimeisen kahden vuoden aikana.
Mahdollinen riski ensi vuodelle on myös isoimman myönteisen yllätyksen mahdollistaja: tekoäly. Viimeisin markkinaliike on osoittanut, että tekoälykään ei ole pelkkää riemukulkua.
Jos tekoälyinvestointien kannattavuutta aletaan kyseenalaistaa voisi edessä olla panostusten leikkaaminen. Kun investoinnit ovat koko talouden kasvua kiihdyttämässä, hyydyttäisi äkkijarrutus näkymiä laajemminkin taloudessa.
Markkinoiden ongelmien kulkua on vaikea ennakoida, ja pörssien laskun syvyys rippuisi luonnollisestikin juurisyistä ja etenemispolusta. Toisaalta laaja-alaisen kasvun ympäristössä kaikki palikat tuskin pettäisivät yhtä aikaa.
Siten markkinoilla voitaisiin välttyä pahimmilta rytinöiltä. 10-20 prosentin osakelasku vuositasolla olisi kuitenkin hyvin mahdollista, jos talousnäkymät alkaisivat syystä tai toisesta yskiä selvemmin.
OP Varainhoidon sijoitusnäkemys marraskuussa 2026
Katso marraskuun sijoitusnäkymät alle 2 minuutissa
Vastuunrajoitus
OP Varainhoito Oy (jäljempänä ”OP Varainhoito”) on OP Pohjolaan kuuluva sijoituspalveluyritys. Tämä OP Varainhoidon laatima materiaali on yleistä markkinainformaatiota ja markkinointimateriaalia, joka ei täytä riippumattoman sijoitustutkimuksen edellytyksiä, johon ei sovelleta kieltoja, jotka koskevat sijoitustutkimuksen levittämistä edeltävää kaupankäyntiä. OP Pohjolassa riippumatonta sijoitustutkimusta tuottaa OP Yrityspankki Oyj. Esitys perustuu julkisiin lähteisiin ja informaatioon, joita OP Varainhoito pitää luotettavana. Tämä ei kuitenkaan sulje pois mahdollisuutta, että esitetyt tiedot eivät kaikilta osin olisi täydellisiä ja virheettömiä. OP Varainhoito tai sen palveluksessa oleva henkilökunta eivät vastaa esityksen perusteella tehtyjen sijoituspäätösten taloudellisesta tuloksesta tai muista vahingoista, joita esityksestä saadun informaation käytöstä mahdollisesti aiheutuu. Tätä esitystä ei tule pitää sijoitusneuvona, tarjouksena ostaa tai merkitä mitään arvopapereita, eikä kehotuksena yksittäisen sijoituksen toteuttamiseen.
Kirjoittaja Lippo Suominen on OP Pohjolan päästrategi. Lippo on toiminut sijoitusmarkkinoilla salkunhoitajana ja päästrategina eri vakuutusyhtiöissä ja pankeissa vuodesta 1998.